A
Anonyymi
Talousasiantuntija · Financer
Avaa arvo-osuustili
ETF-rahastoja ostetaan arvo-osuustilille. Vertaa osakevälittäjiä ja valitse sinulle sopivin. Kiinnitä huomiota erityisesti kaupankäyntikuluihin ja ETF-valikoimaan.
Valitse sijoitusstrategia
Päätä, mihin haluat sijoittaa. Aloittelijalle yksinkertaisin strategia on yksi laajasti hajautettu maailmanindeksi-ETF, kuten MSCI World -indeksiä seuraava rahasto. Voit myöhemmin lisätä esimerkiksi kehittyvien markkinoiden ETF:n.
Tutki ja valitse ETF-rahasto
Vertaa rahastoja kulujen (TER), koon, rakenteen (fyysinen/synteettinen) ja osuustyypin (Acc/Dist) perusteella. Tarkista myös mitä ETF:ien nimet tarkoittavat, jotta ymmärrät rahaston sisällön.
Tee ensimmäinen osto
Kirjaudu välittäjän kaupankäyntialustalle, etsi valitsemasi ETF:n ISIN-koodi tai nimi, ja tee ostotoimeksianto. Voit käyttää markkinahintaista (market) tai rajahintaista (limit) toimeksiantoa.
Aseta automaattinen kuukausisäästö
Monet välittäjät tarjoavat automaattista kuukausisäästösopimusta ETF-rahastoihin. Esimerkiksi Nordnetissä kuukausisäästön palvelumaksu on 2,50 euroa per ETF. Säännöllinen sijoittaminen tasoittaa markkinoiden vaihtelua ja tekee sijoittamisesta vaivatonta.
Kerromme tässä oppaassa mikä on ETF, miten ETF-rahastot eroavat tavallisista sijoitusrahastoista ja indeksirahastoista sekä mitkä ovat niiden etuja ja haittoja.
Annamme myös konkreettisen ohjeistuksen ETF-sijoittamisen aloittamiseen vaihe vaiheelta, käymme läpi kulut ja verotuksen sekä autamme valitsemaan oikean välittäjän.
ETF on lyhenne sanoista Exchange Traded Fund eli pörssinoteerattu rahasto.
Nimensä mukaisesti ETF-rahastoilla käydään kauppaa pörssissä, samaan tapaan kuin osakkeillakin. Toimeksiannot toteutuvat reaaliajassa pörssin aukioloaikoina, ja rahastojen hinnat päivittyvät jatkuvasti kysynnän ja tarjonnan mukaan.
ETF-rahastojen lisäksi on olemassa myös tavallisia sijoitusrahastoja, jotka ovat etenkin Suomessa yleinen vaihtoehto. Tavallisilla rahastoilla käydään kauppaa rahastoyhtioiden kautta, ja toimeksiannot toteutuvat tyypillisesti 1–3 päivän viiveellä.
ETF-sijoittaminen on kasvanut voimakkaasti maailmanlaajuisesti. Huhtikuussa 2026 ETF-rahastojen hallinnoimat varat ylittivät 21,9 biljoonaa dollaria, mikä on uusi ennätys. Kasvu on ollut nopeaa: vielä vuoden 2025 lopussa luku oli 19,85 biljoonaa. Euroopassa ETF-markkina kasvoi 41 % vuonna 2025 ja ylitti 2,7 biljoonaa euroa.
ETF-rahastot seuraavat tyypillisesti jotakin kohdeindeksiä, joka voi koostua esimerkiksi tietyllä toimialalla toimivista tai tietyllä maantieteellisellä alueella sijaitsevista yhtiöistä. Tunnetuin esimerkki on S&P 500 -indeksiä seuraava ETF, joka sijoittaa 500 suurimpaan yhdysvaltalaiseen pörssiyhtiöön.
ETF voi olla joko fyysinen tai synteettinen.
Tavallisten sijoitusrahastojen tapaan myös ETF:t voivat joko maksaa osinkotuotot omistajilleen tai sijoittaa ne uudelleen kasvuosuuksina.
Tunnistaminen on helppoa lyhenteistä:
Kasvuosuusrahastot (Acc) ovat Suomessa yleensä kannattavampi valinta, koska korkoa korolle -ilmiö toimii tehokkaammin ilman väliaikaista verotusta.
ETF-sijoittaminen tarjoaa useita merkittäviä etuja verrattuna suoriin osakeostoihin tai perinteisiin rahastoihin. Tässä tärkeimmät syyt:
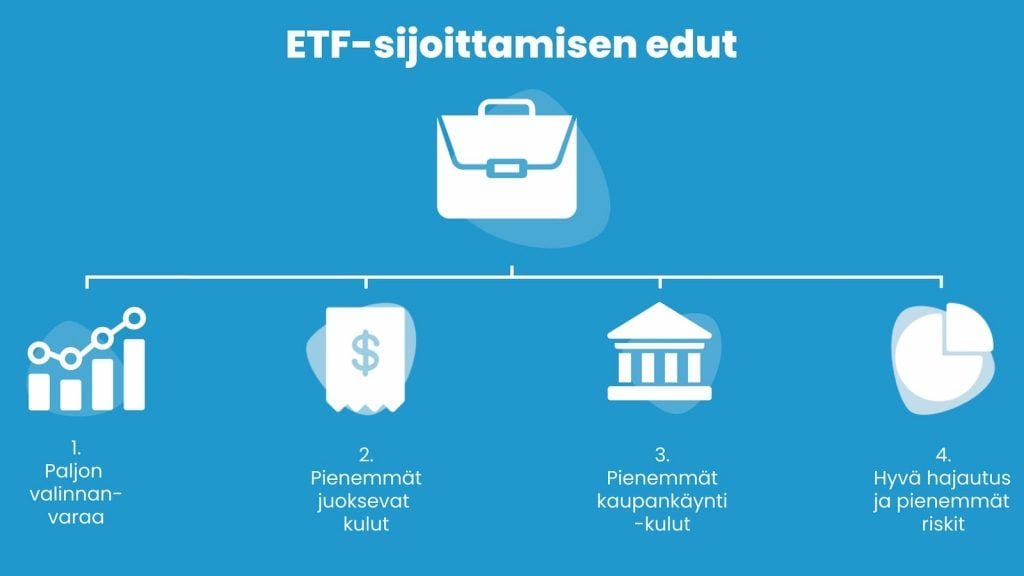
Hajauttaminen on sijoittamisen kulmakivi. Yksittäisten osakkeiden hajauttaminen vaatii monen eri yhtiön ostamista, mutta yhdellä ETF-ostolla saat kerralla koko indeksin hajautuksen.
Esimerkiksi S&P 500 -indeksiä seuraava ETF sijoittaa kerralla 500 yhtiöön, ja MSCI World -indeksiä seuraava ETF yli 1 400 yhtiöön 23 eri maassa.
Suurin osa ETF-rahastoista on passiivisia ja seuraa automaattisesti kohdeindeksiä. Tämän ansiosta juoksevat kulut ovat tyypillisesti 0,05–0,50 % vuodessa. Esimerkiksi suositun iShares Core MSCI World UCITS ETF:n (EUNL) vuosikulut ovat vain 0,20 %.
Vertailun vuoksi aktiivisesti hoidettujen rahastojen kulut ovat yleensä 1–2 % vuodessa, mikä pitkällä aikavälillä syö merkittävästi tuottoa.
ETF-sijoittaminen on verotehokasta erityisesti kasvuosuusrahastoja käytettäessä. Osinkojen uudelleensijoitus tapahtuu rahaston sisällä ilman väliaikaista verotusta, mikä hyödyttää korkoa korolle -ilmiötä.
Arvo-osuustilillä luovutusvoittovero realisoituu vasta myyntihetkellä. Pääomatuloista maksetaan 30 % veroa 30 000 euroon asti ja 34 % sen ylittävältä osalta.
Lisäksi hyvä tietää: alle 1 000 euron vuosimyynneistä ei tarvitse maksaa luovutusvoittoveroa, ja yli 10 vuoden omistuksissa voi hyödyntää 40 %:n hankintameno-olettamaa.
ETF-rahastojen omistukset julkistetaan päivittäin, joten tiedät aina tarkalleen mihin rahasi on sijoitettu. Lisäksi ETF:ien osto ja myynti tapahtuu reaaliajassa pörssissä, toisin kuin tavallisissa rahastoissa joissa lunastus kestää päiviä.
ETF-sijoittaminen ja suora osakesijoittaminen eroavat toisistaan useilla tavoilla. Käymme läpi merkittävimmät erot.
Ostaessasi yksittäisiä osakkeita, joudut harjoittamaan osakepoimintaa. Valitset yhtiöitä, joiden uskot tuottavan markkinoita paremmin. Tutkimusten mukaan kuitenkin vain harva ammattisijoittaja onnistuu voittamaan indeksin pitkällä aikavälillä.
ETF-rahasto ratkaisee tämän ongelman seuraamalla koko indeksiä. Yli- ja alisuoriutuvat yhtiöt tasapainottavat toisiaan, ja sijoittaja saa markkinoiden keskimääräisen tuoton matalilla kuluilla.
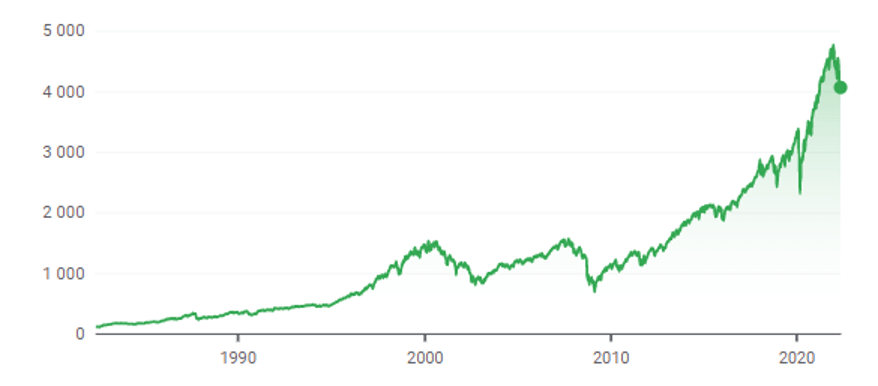
Indeksin laaja otanta kuvaa yhdysvaltalaisten suuryritysten suoriutumista kokonaisuutena. Yksittäisten yhtiöiden yli- ja alisuoriutuminen tasapainottuu koko indeksin tasolla.
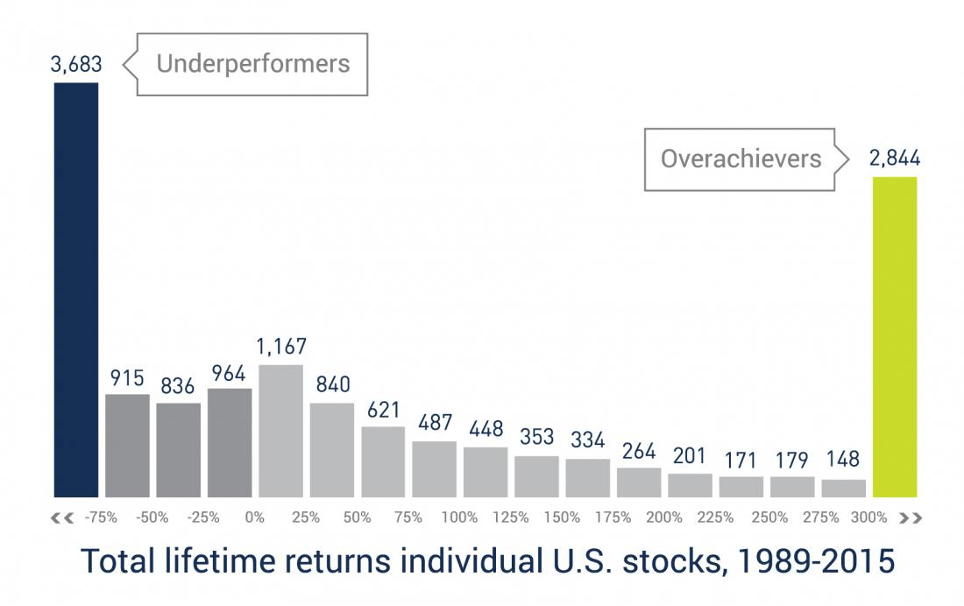
Pylväsdiagrammi kuvaa yksittäisten osakkeiden suoriutumista suhteessa indeksiin. Historiallisesti on todennäköisempää valita indeksiin nähden alisuoriutuva kuin ylisuoriutuva yhtiö.
Yksittäisillä osakkeilla tarvitset vähintään 10–15 eri yhtiötä kohtuullisen hajautuksen saavuttamiseksi. ETF-rahastolla saat yhdellä ostolla saman tai paremman hajautuksen, ja usein myös edullisemmin.
Markkinoiden ajoittaminen on osoittautunut erittäin vaikeaksi. Paras strategia on ostaa säännöllisesti samaa kohdetta, jolloin keskimääräinen ostohinta tasoittuu.
ETF-rahastoilla tämä onnistuu helposti automaattisen kuukausisäästämisen kautta. Monet välittäjät, kuten Nordnet, tarjoavat automaattista kuukausisäästösopimusta ETF-rahastoihin.
Yksi yleisimmistä kysymyksistä on, kannattaako valita ETF vai tavallinen indeksirahasto. Molemmat seuraavat indeksiä passiivisesti, mutta erojakin löytyy.
| ETF | Indeksirahasto | |
|---|---|---|
Kaupankäynti | Pörssissä reaaliajassa | Rahastoyhtiön kautta, 1–3 päivän viive |
Juoksevat kulut | 0,05–0,50 % | 0,10–0,50 % |
Kaupankäyntikulut | Välityspalkkio per osto | Yleensä ei palkkiota |
Valikoima | Tuhansia rahastoja globaalisti | Rajatumpi valikoima |
Kuukausisäästö | Mahdollinen (esim. Nordnet 2,50 €/kk) | Yleensä ilmainen |
Osakesäästötili | Ei mahdollinen | Ei mahdollinen |
Sopii parhaiten | Aktiiviset sijoittajat, laajempi valikoima | Aloittelijat, automatisointi |
Käytännössä valinta riippuu sijoitussummasta ja -tavasta. Jos sijoitat pieniä summia kuukausittain, indeksirahaston kuluttomuus voi olla etu. Jos teet harvempia, suurempia ostoja ja haluat laajemman valikoiman, ETF on usein parempi valinta.
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätAlla olevasta taulukosta näet ETF-rahastojen edut ja haitat verrattuna suoriin osakkeisiin ja tavallisiin sijoitusrahastoihin.
| ETF | Osakkeet | Tavalliset rahastot | |
|---|---|---|---|
Hajautettu | Kyllä, automaattisesti | Vaatii useita ostoja | Kyllä |
Juoksevat kulut | 0,05–0,50 % | – | 0,50–2,00 % |
Reaaliaikainen kaupankäynti | Kyllä | Kyllä | Ei |
Osingot | Veroton uudelleensijoitus (Acc) tai maksu (Dist) | Maksu | Veroton uudelleensijoitus tai maksu |
Hallinnointi | Tyypillisesti passiivinen | – | Usein aktiivinen |
Reaaliaikainen hinta | Kyllä | Kyllä | Ei |
Omistukset | Julkistetaan päivittäin | – | Julkistetaan viiveellä |
Vaikka ETF-sijoittaminen on monella tapaa turvallisempaa kuin yksittäisiin osakkeisiin sijoittaminen, myös siihen liittyy riskejä:
Riskejä voi hallita hajauttamalla eri omaisuuslajeihin ja maantieteellisille alueille sekä sijoittamalla pitkällä aikajänteellä.
ETF-rahastoja on tarjolla tuhansia, joten oikean valinta on tärkeää. ETF rahasto kulut, rakenne ja hajautus vaihtelevat merkittävästi eri rahastojen välillä. Kiinnitä huomiota näihin tekijöihin:
Valitse ensin, mihin markkinaan tai toimialaan haluat sijoittaa. Suosittuja vaihtoehtoja ovat:
Total Expense Ratio (TER) kertoo rahaston vuosikulut. Mitä pienempi sitä parempi. Laajoissa indeksirahastoissa TER on tyypillisesti 0,07–0,30 %. Jokainen 0,1 prosentin ero kasvaa merkittäväksi vuosikymmenten aikana.
Suosi rahastoja, joiden hallinnoitavat varat ovat vähintään 100 miljoonaa euroa. Suuremmat rahastot ovat likvidimpiä, ja niiden spreadit ovat pienempiä.
Suomalaiselle sijoittajalle kasvuosuusrahasto (Acc) on yleensä verotehokkaampi vaihtoehto, koska osingot uudelleensijoitetaan ilman väliverotusta.
Fyysinen ETF omistaa arvopaperit suoraan, ja se on läpinäkyvämpi. Synteettinen ETF voi olla kuluiltaan halvempi, mutta sisältää vastapuoliriskin.
Mietitkö miten sijoittaa ETF-rahastoihin käytännössä? ETF-sijoittamisen aloittaminen on suoraviivaista. Seuraa näitä askeleita:
Suomessa ETF-rahastoja voi ostaa usean eri välittäjän kautta. Tärkeimmät kriteerit välittäjän valinnassa ovat kaupankäyntikulut, ETF-valikoiman laajuus ja käyttöliittymän helppous. Kannattaa tutustua myös muiden sijoittajien ETF-rahasto kokemuksia ja valita välittäjä niiden perusteella.
Vertaa osakevälittäjiä löytääksesi sinulle sopivimman vaihtoehdon. Voit myös tutustua osakesäästötilin ja arvo-osuustilin eroihin, sillä tilien verokohtelu poikkeaa toisistaan.
ETF verotus on yksi ETF-sijoittamisen tärkeimmistä yksityiskohdista. ETF-rahastot ovat sijoituskohteena verotehokkaita, mutta verotus riippuu osuustyypistä.
Kasvuosuusrahastossa osingot sijoitetaan automaattisesti takaisin rahastoon. Veroa maksetaan vasta kun myyt osuutesi voitolla. Tämä mahdollistaa korkoa korolle -ilmiön täyden hyödyntämisen.
Tuotto-osuusrahastossa osingot maksetaan suoraan omistajalle. Osingoista maksetaan 30 %:n pääomavero (tai 34 % yli 30 000 euron vuosituloista).
Kun myyt ETF-osuutesi voitolla, maksat luovutusvoitosta pääomaveron:
Hyödyllisiä verosääntöjä:
ETF-rahastoja ostetaan ainoastaan arvo-osuustilille. Osakesäästötilille ETF:iä ei voi ostaa, mutta arvo-osuustilin kautta verotus on silti verrattain tehokasta kasvuosuusrahastoja käytettäessä.
ETF-rahaston tuotto riippuu kohdeindeksistä ja ajanjaksosta. Historiallisesti osakemarkkinat ovat tuottaneet keskimäärin 7–10 % vuodessa pitkällä aikavälillä.
Käytännössä ETF:n tuotto on kohdeindeksin tuotto vähennettynä rahaston kuluilla. Jos indeksi tuottaa esimerkiksi 8 % vuodessa ja rahaston TER on 0,20 %, nettotuotto on noin 7,8 %.
On tärkeää muistaa, että historiallinen tuotto ei takaa tulevaa tuottoa. Lyhyellä aikavälillä arvonvaihtelut voivat olla merkittäviä, mutta pitkällä aikajänteellä (yli 10 vuotta) osakemarkkinat ovat historiallisesti aina palautuneet laskuista.
Tuottoa voi optimoida:
ETF-sijoittaminen tarkoittaa sijoittamista pörssinoteerattuihin rahastoihin (Exchange Traded Funds), joilla käydään kauppaa pörssissä osakkeiden tapaan. ETF-rahasto seuraa tyypillisesti tiettyä indeksiä, kuten S&P 500 tai MSCI World, ja tarjoaa sijoittajalle helpon tavan hajauttaa sijoituksiaan matalilla kuluilla.
ETF:llä käydään kauppaa reaaliajassa pörssissä, kun taas tavallisen rahaston osuuksia ostetaan ja myydään rahastoyhtiön kautta 1–3 päivän viiveellä. ETF:ien kulut ovat yleensä matalammat, ja valikoima on huomattavasti laajempi. Tavallisissa rahastoissa kuukausisäästö on usein kulutonta, kun taas ETF-ostoissa maksetaan välityspalkkio.
ETF:n tuotto riippuu kohdeindeksistä. Historiallisesti osakemarkkinat ovat tuottaneet keskimäärin 7–10 % vuodessa pitkällä aikavälillä. ETF:n nettotuotto on indeksin tuotto vähennettynä rahaston kuluilla (TER). Esimerkiksi jos indeksi tuottaa 8 % ja TER on 0,20 %, nettotuotto on noin 7,8 %. Historiallinen tuotto ei kuitenkaan takaa tulevaa tuottoa.
Kasvuosuusrahastoissa (Acc) veroa maksetaan vasta myyntihetkellä. Tuotto-osuusrahastoissa (Dist) osingoista maksetaan pääomavero vuosittain. Luovutusvoitosta maksetaan 30 % pääomavero 30 000 euroon asti ja 34 % sen ylittävältä osalta. Alle 1 000 euron vuosimyynneistä ei tarvitse maksaa luovutusvoittoveroa.
Aloittelijalle suositellaan usein laajasti hajautettua MSCI World -indeksiä seuraavaa ETF-rahastoa, kuten iShares Core MSCI World UCITS ETF (EUNL). Se sijoittaa yli 1 400 yhtiöön 23 kehittyneessä maassa, ja sen vuosikulut ovat vain 0,20 %. Toinen suosittu vaihtoehto on S&P 500 -indeksiä seuraava ETF.
Ei, ETF-rahastoja voi ostaa ainoastaan arvo-osuustilille. Osakesäästötilille voi ostaa vain suoria osakkeita ja joitakin tavallisia rahastoja. Arvo-osuustilin kautta ETF-sijoittaminen on kuitenkin verotehokasta erityisesti kasvuosuusrahastoja (Acc) käytettäessä.
ETF on rahasto, mutta se eroaa tavallisesta sijoitusrahastosta kaupankäyntitavaltaan. ETF:llä käydään kauppaa pörssissä reaaliajassa osakkeiden tapaan, kun taas tavallisen rahaston osuuksia ostetaan ja myydään rahastoyhtiön kautta viiveellä. ETF:ien kulut ovat tyypillisesti matalammat, koska ne seuraavat indeksiä passiivisesti. Molemmat tarjoavat hajautusta, mutta ETF antaa sijoittajalle enemmän kontrollia kaupankäynnin ajoitukseen.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
13 min lukuaikaSijoittaminen
21 min lukuaikaSijoittaminen
9 min lukuaikaSijoittaminen
5 min lukuaikaSijoittaminen
15 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.